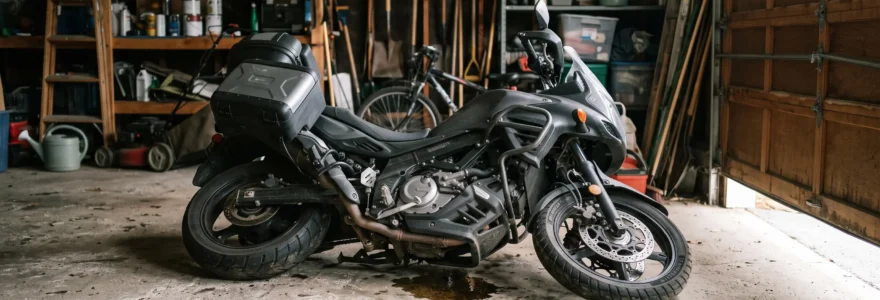
Votre moto vient de basculer sur le flanc dans votre garage, sans que personne d’autre ne soit impliqué. Le carénage est rayé, un rétroviseur est cassé, et vous vous demandez si votre assurance prendra en charge les réparations. La réponse dépend presque entièrement de la formule que vous avez souscrite.
Réponse directe : une chute de moto à l’arrêt dans votre garage est indemnisée si votre contrat inclut une garantie dommages tous accidents ou tous risques. En formule au tiers simple, la responsabilité civile ne couvre que les dégâts causés à autrui : vos propres dommages matériels restent à votre charge.
Ce qu’il faut retenir avant de déclarer votre sinistre
- La responsabilité civile (au tiers) ne couvre jamais les dommages de votre propre moto, même à l’arrêt.
- La garantie dommages tous accidents ou tous risques couvre la chute sans tiers identifié.
- La garantie dommages collision, elle, ne s’active en principe qu’en cas de collision avec un autre véhicule ou obstacle identifié.
- Le lieu du sinistre (garage privé) ne bloque pas l’indemnisation si la bonne garantie est souscrite.
- Déclarez le sinistre dans les 5 jours ouvrés suivant la constatation des dommages.
Chute de moto à l’arrêt dans un garage : de quelle garantie dépend l’indemnisation ?
Le sort de votre moto après une chute à l’arrêt se joue à la lecture de vos conditions particulières. Trois niveaux de garantie coexistent en assurance moto, et tous ne réagissent pas de la même manière face à un sinistre sans tiers.
La responsabilité civile, obligatoire et au cœur de la formule au tiers, indemnise les dommages que vous causez à autrui. Votre moto glisse du pied de béquille et abîme la voiture du voisin garée à côté ? La responsabilité civile joue pour la voiture, mais pas pour votre moto. Si aucun tiers n’est touché, cette garantie ne s’active tout simplement pas.
La garantie dommages collision couvre les dégâts subis par votre moto lors d’un choc avec un autre véhicule ou un obstacle identifié. Une chute simple à l’arrêt, sans contact avec un tiers identifiable, n’entre généralement pas dans ce cadre. Votre assureur peut refuser l’indemnisation au motif qu’il n’y a pas eu collision au sens contractuel du terme.
La garantie dommages tous accidents (souvent intégrée dans la formule tous risques) est la seule qui couvre les dommages de votre moto quel que soit le scénario, y compris une chute à l’arrêt sans tiers. C’est elle qui prend en charge le carénage fissuré, le levier tordu ou le réservoir bosselé lorsque votre moto bascule seule dans le garage.
| Formule | Garantie mobilisée | Chute à l’arrêt sans tiers |
|---|---|---|
| Au tiers simple | Responsabilité civile uniquement | Non couverte |
| Tiers étendu (vol, incendie) | RC + vol/incendie | Non couverte |
| Dommages collision | RC + collision | Généralement non couverte (pas de collision) |
| Tous risques (tous accidents) | RC + dommages tous accidents | Couverte, sous réserve des exclusions |
Si vous hésitez encore sur le niveau de couverture adapté à votre situation, réaliser un devis assurance moto vous permet de confronter les formules et de vérifier précisément quelles garanties chaque contrat inclut.
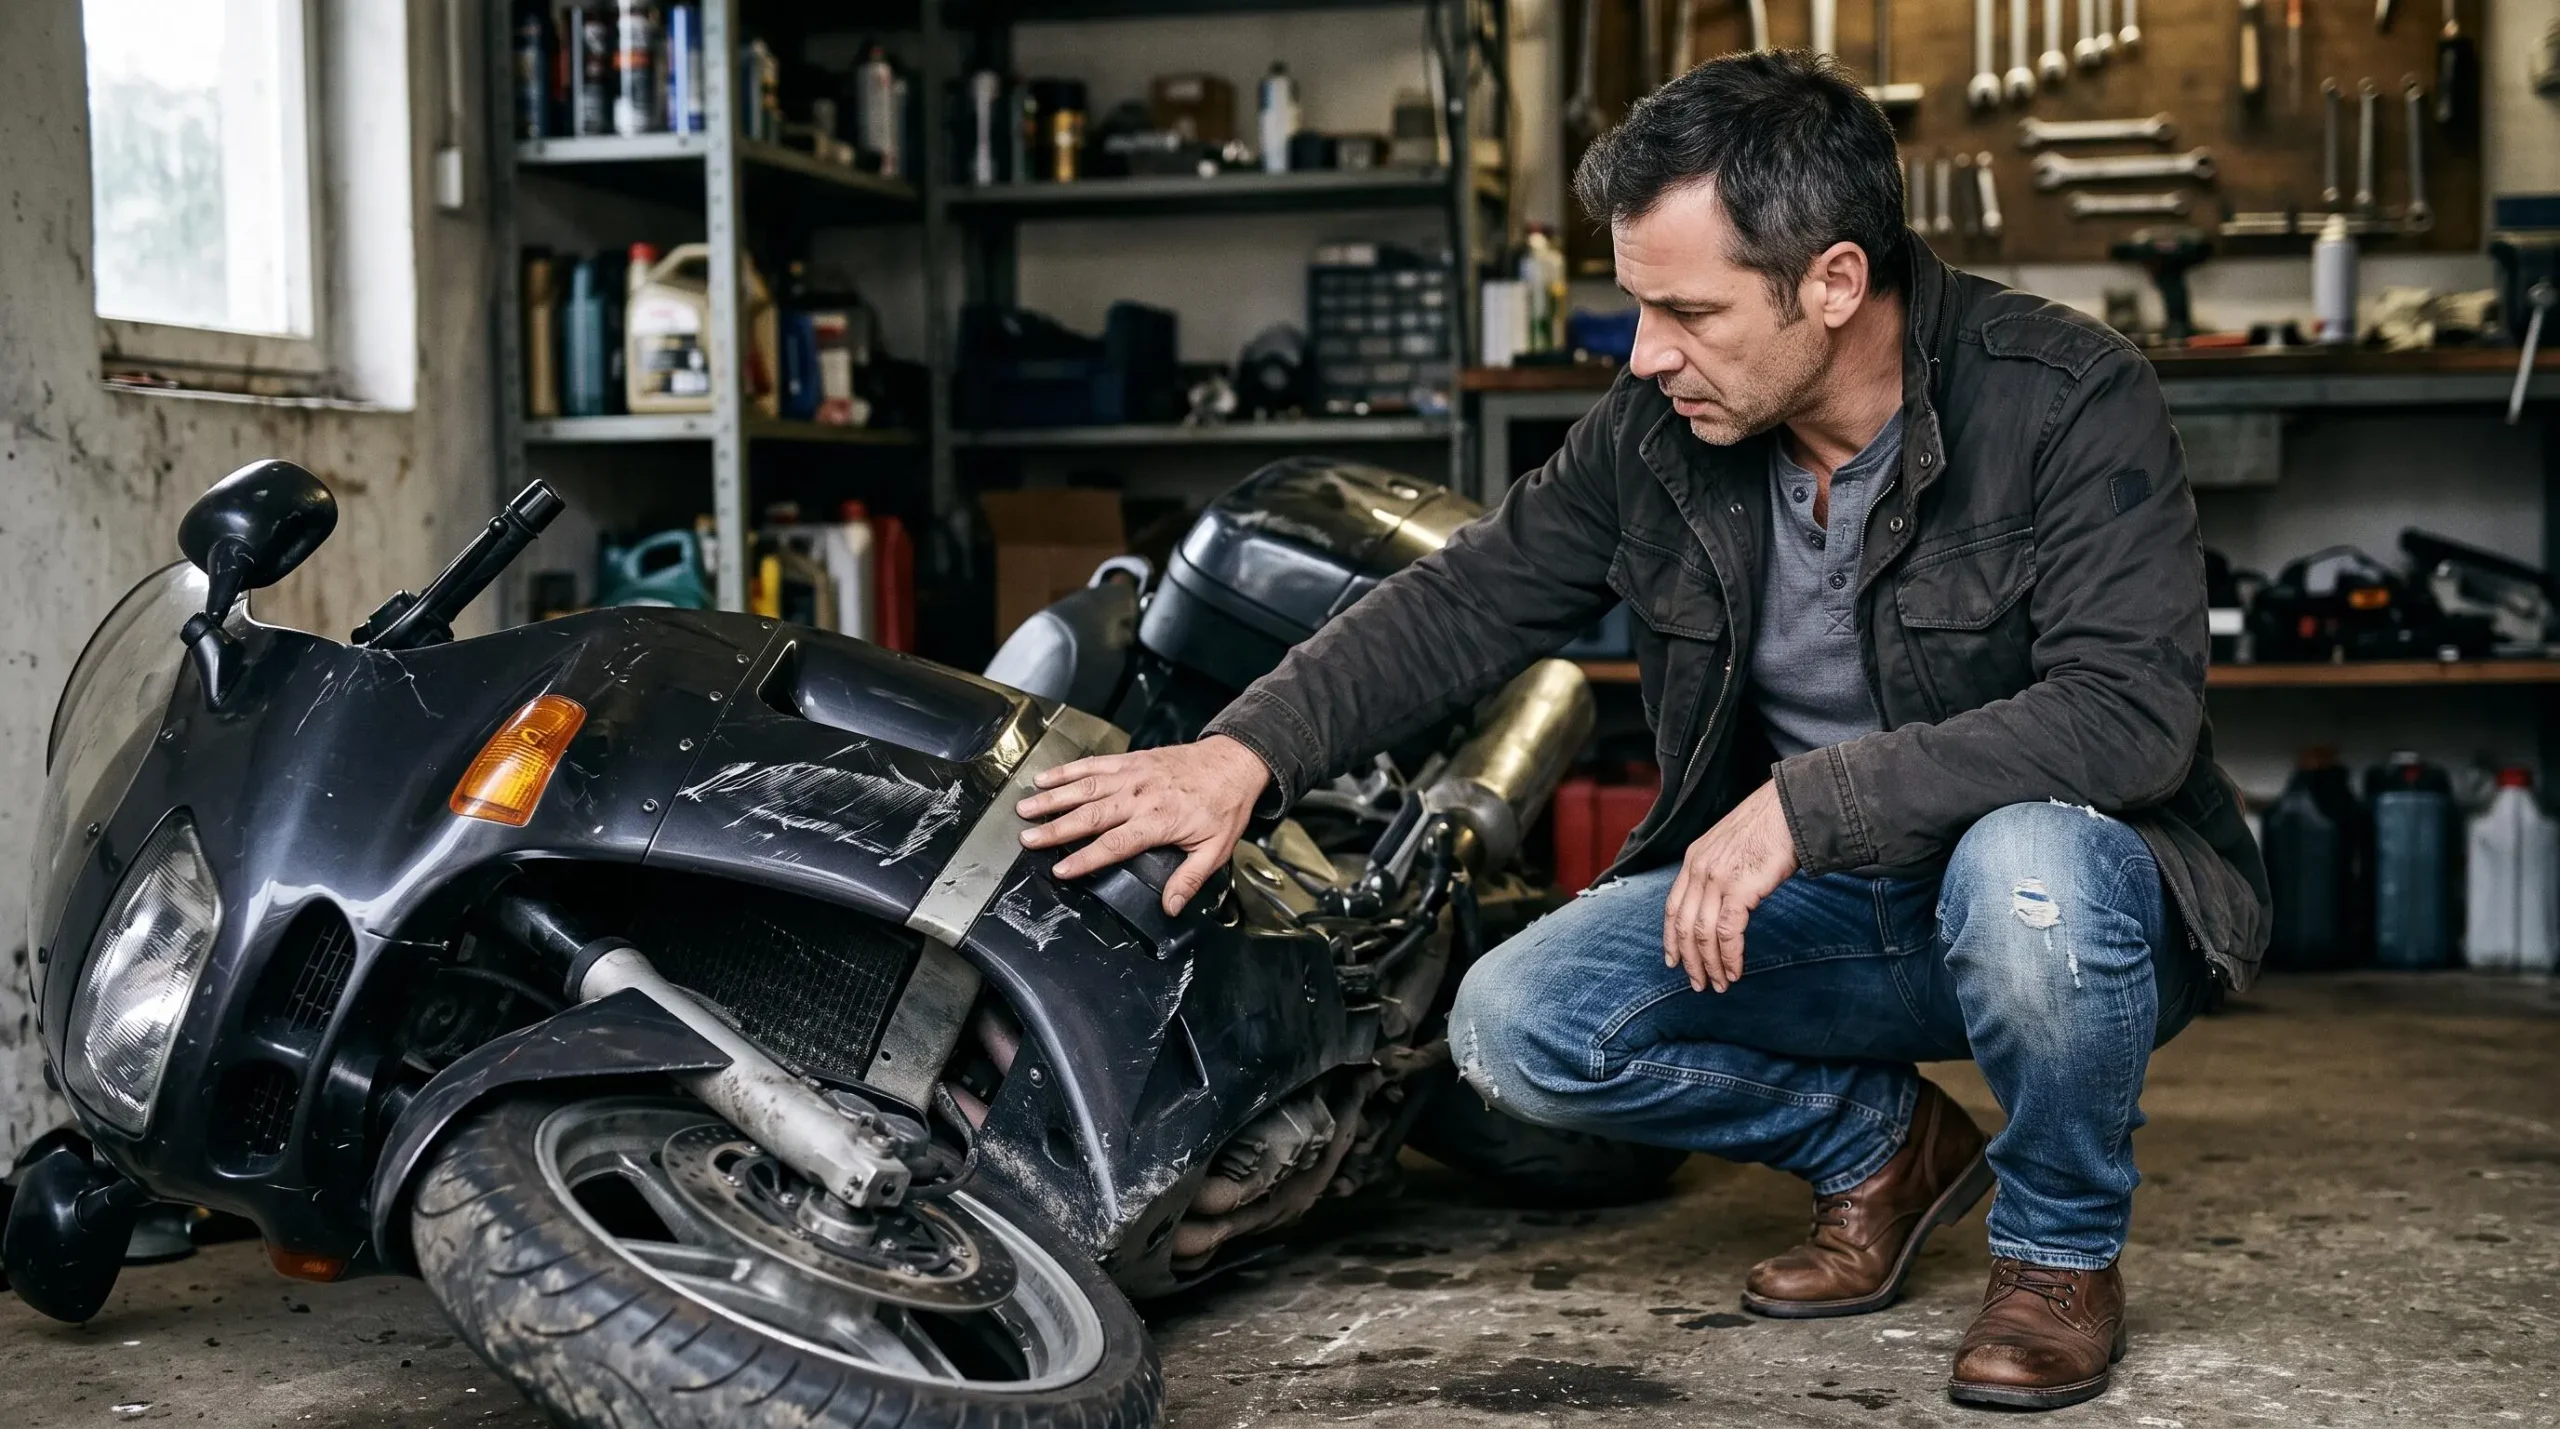
Les circonstances de la chute peuvent-elles modifier la couverture ?
Même avec une garantie tous risques, les circonstances précises de la chute peuvent influencer la prise en charge. Le lieu, la cause et l’état d’entretien de votre moto sont autant d’éléments que votre assureur examinera.
Contrairement à une idée reçue, un sinistre survenant sur une propriété privée comme votre garage n’est pas automatiquement exclu. La garantie dommages de votre contrat s’applique quel que soit le lieu, dès lors que le sinistre entre dans le périmètre défini par les conditions générales. Le garage, le parking souterrain de votre résidence ou votre cour fermée sont couverts de la même manière qu’un sinistre sur la voie publique, pour ce qui concerne les dommages matériels à votre moto.
En revanche, certaines exclusions de garantie peuvent bloquer ou réduire l’indemnisation. Les plus fréquentes sont la faute intentionnelle, l’usage non conforme du véhicule et le défaut d’entretien caractérisé. Si votre moto est tombée parce que la béquille latérale était cassée depuis des mois et que vous le saviez, l’assureur peut invoquer un manquement à votre obligation d’entretien pour limiter sa prise en charge.
La qualification juridique du sinistre joue également. Selon la jurisprudence sur la chute en garage privé, un accident survenu à un véhicule stationné dans un garage privé, sans lien avec la fonction de déplacement du véhicule, ne relève pas de la loi Badinter sur les accidents de la circulation. Cette distinction n’empêche pas l’indemnisation par votre garantie dommages, mais elle modifie le cadre juridique applicable en cas de litige.
Cas pratique
Un motard range sa moto dans son garage et s’aperçoit le lendemain matin qu’elle a basculé pendant la nuit. Une étagère mal fixée au mur s’est décrochée et a heurté le guidon, provoquant la chute. Deux scénarios se dessinent. Si l’étagère a été installée par le propriétaire lui-même, l’assureur peut considérer qu’un défaut d’entretien de l’environnement de stockage a contribué au sinistre. Si un tiers (un artisan, par exemple) a mal fixé cette étagère, la responsabilité de ce tiers peut être engagée et un recours est envisageable, même si la garantie dommages de votre contrat reste le premier levier d’indemnisation.
Quelles démarches après une chute à l’arrêt dans son garage ?
Une fois le constat fait que votre moto est au sol, la rapidité et la qualité de votre déclaration conditionnent la fluidité de l’indemnisation. Voici les étapes à suivre.
- Photographiez la scène avant de tout déplacerPrenez des photos larges et en gros plan de la moto au sol, des dommages visibles (carénage, leviers, rétroviseurs, réservoir) et de l’environnement immédiat (sol glissant, objet tombé, béquille). Ces images constituent la première preuve de la réalité et des circonstances du sinistre.
- Rédigez une déclaration écrite circonstanciéeDécrivez précisément ce qui s’est passé : date, heure approximative, lieu exact (garage, parking), cause supposée de la chute. Même en l’absence de tiers, un constat amiable n’est pas exigé, mais une déclaration détaillée reste indispensable pour que l’assureur instruise votre dossier.
- Transmettez votre déclaration dans le délai contractuelLe Code des assurances prévoit un délai de 5 jours ouvrés à compter de la connaissance du sinistre pour en informer votre assureur. Vérifiez ce délai dans vos conditions particulières, car certains contrats peuvent prévoir des dispositions spécifiques. Un envoi par lettre recommandée avec accusé de réception ou via l’espace client en ligne fait foi.
- Conservez tous les justificatifs de réparationNe faites pas réparer votre moto avant le passage de l’expert si votre assureur en mandate un. Conservez les devis, factures et échanges avec le garagiste. L’expert évaluera le montant des dommages et déterminera si la réparation est économiquement viable ou si le véhicule est considéré comme épave.
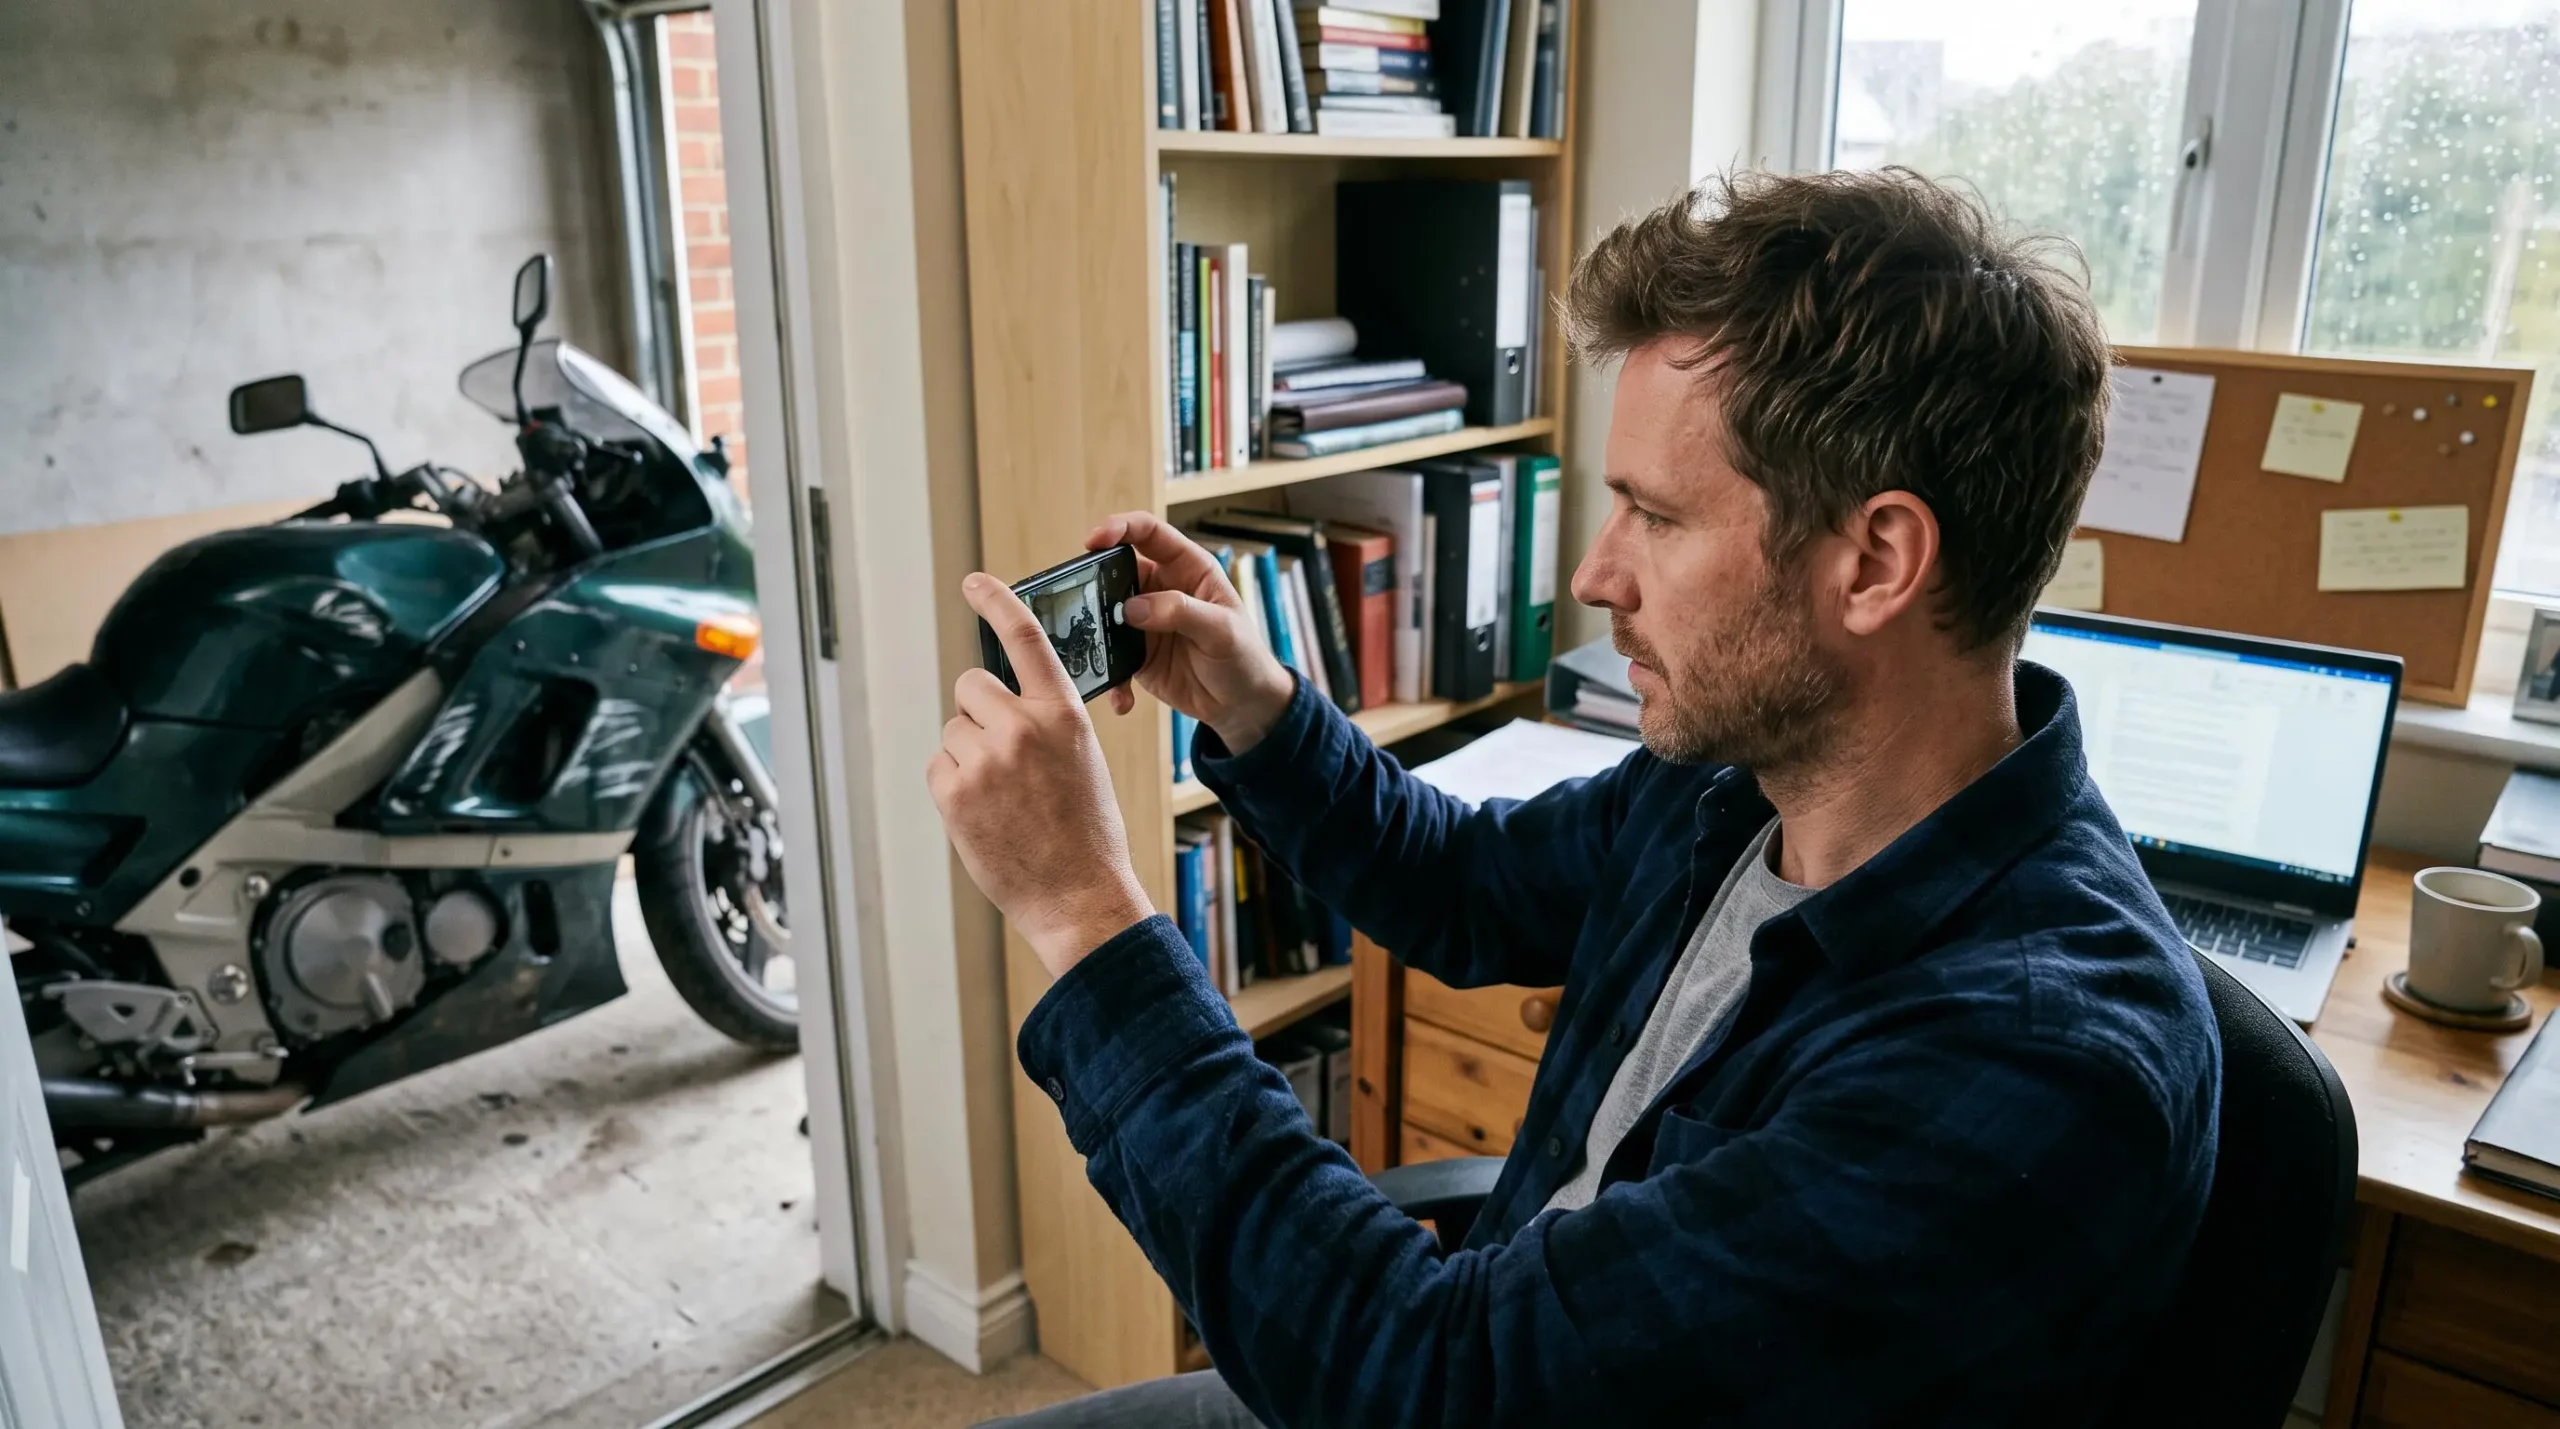
Délai de déclaration à ne pas dépasser : un signalement tardif ne bloque pas automatiquement l’indemnisation, mais il peut compliquer l’expertise et donner à l’assureur un motif de réduction de la prise en charge. Déclarez le sinistre dès que vous le constatez.
Bien choisir sa formule pour être couvert en cas de chute sans tiers
Si votre moto est actuellement assurée au tiers et que cette chute vous coûte de votre poche, c’est le moment de réévaluer votre couverture. Le bon niveau de protection dépend de la valeur de votre véhicule, de son usage et de votre tolérance au risque.
La formule tous risques offre la couverture la plus complète pour les sinistres sans tiers : chute à l’arrêt, glissade sur sol mouillé, renversement lors d’une manœuvre. Son coût est plus élevé, mais elle évite la mauvaise surprise d’une facture de réparation intégralement à votre charge. Cette formule se justifie particulièrement pour une moto récente ou de forte valeur.
Des formules intermédiaires existent entre le tiers simple et le tous risques. La garantie dommages tous accidents peut parfois être ajoutée en option à un contrat tiers étendu, sans passer au tous risques complet. L’arbitrage dépend du rapport entre la prime annuelle supplémentaire et la valeur résiduelle de votre moto.
- Moto neuve ou de forte valeur (plus de 5 000 €) :Privilégiez le tous risques. Le coût de la prime reste proportionné au risque financier d’une chute sans tiers.
- Moto d’occasion de valeur moyenne (2 000 à 5 000 €) :Envisagez un tiers étendu avec option dommages tous accidents. Comparez le surcoût annuel avec le montant d’une réparation type après chute.
- Moto ancienne de faible valeur (moins de 2 000 €) :Le tiers simple peut suffire. Le coût d’une formule tous risques pourrait dépasser la valeur de la moto en quelques années.
Pour affiner ce choix, il peut être utile de se renseigner sur les critères à prendre en compte pour choisir une formule d’assurance moto tous risques en fonction de votre profil de conducteur et de votre véhicule.
Si vous souhaitez anticiper ce type de sinistre à l’avenir, consulter les étapes pour comparer les assurances motos vous aidera à identifier la formule la plus adaptée à votre situation avant le prochain renouvellement de contrat.
Questions fréquentes sur la chute de moto à l’arrêt
Ma formule au tiers couvre-t-elle une chute de moto à l’arrêt dans mon garage ?
Non. La formule au tiers repose sur la responsabilité civile, qui indemnise uniquement les dommages causés à des tiers. Les dégâts subis par votre propre moto lors d’une chute sans tiers ne sont pas pris en charge. Seule une garantie dommages (tous accidents ou tous risques) peut couvrir ce sinistre.
Une chute à l’arrêt dans mon garage va-t-elle entraîner un malus ?
Cela dépend de votre taux de responsabilité. Selon les règles officielles du bonus-malus rappelées par l’Institut National de la Consommation, chaque accident responsable majore votre coefficient de 25 %. Si l’assureur retient votre responsabilité dans la chute (par exemple, un défaut d’arrimage), un malus peut s’appliquer. En revanche, si la chute résulte d’un cas de force majeure ou de la faute exclusive d’un tiers, aucune majoration n’est due, conformément à l’annexe à l’article A121-1 du Code des assurances.
Faut-il remplir un constat amiable pour une chute sans tiers ?
Non. Le constat amiable est conçu pour les sinistres impliquant au moins deux parties. Pour une chute à l’arrêt sans tiers, une déclaration écrite circonstanciée accompagnée de photos suffit. Décrivez le lieu, la date, l’heure et les circonstances de la chute avec précision.
La garantie individuelle du conducteur joue-t-elle en cas de chute à l’arrêt ?
L’individuelle du conducteur couvre vos blessures corporelles si vous êtes blessé lors de la chute, par exemple en trébuchant sur la moto au sol. Elle ne couvre en revanche pas les dommages matériels subis par la moto elle-même, qui relèvent de la garantie dommages.
Une chute sur propriété privée est-elle traitée différemment par l’assurance moto ?
Pour les dommages matériels à votre moto, le lieu du sinistre ne change pas le principe de couverture : si votre garantie dommages s’applique, elle joue aussi bien dans votre garage que sur la voie publique. La distinction juridique entre lieu privé et lieu public concerne principalement la qualification de l’accident au regard de la loi Badinter, mais n’affecte pas le fonctionnement de votre garantie dommages contractuelle.
Une chute de moto à l’arrêt dans votre garage n’est pas une fatalité financière, à condition d’avoir anticipé le bon niveau de couverture. Relisez vos conditions particulières, vérifiez la présence d’une garantie dommages tous accidents et, si elle fait défaut, profitez de votre prochaine échéance pour ajuster votre contrat. En cas de doute sur l’interprétation de vos garanties, contactez directement votre assureur avant d’engager des réparations.
Information importante : cet article fournit des repères généraux sur la couverture d’une chute de moto à l’arrêt. Il ne se substitue pas à la lecture de votre contrat d’assurance ni à un conseil personnalisé de votre assureur ou d’un professionnel du droit des assurances. Les garanties, exclusions et délais varient d’un contrat à l’autre.